2022年中国信息安全行业全景图谱 市场规模、竞争格局与发展趋势
随着数字经济的深入发展,信息安全已成为国家安全的重要基石。2022年,中国信息安全行业在政策法规、技术创新和市场需求的多重驱动下,呈现出蓬勃发展的态势。本文基于《2022年中国信息安全行业全景图谱》,对市场规模、竞争格局及发展趋势进行梳理分析,并聚焦信息安全设备销售领域,以期为行业参与者提供参考。
一、市场规模持续扩大
2022年,中国信息安全行业市场规模保持高速增长。据相关统计,全年市场规模突破3000亿元,同比增长约15%。增长动力主要来自三个方面:一是《数据安全法》《个人信息保护法》等法律法规的落地实施,促使企业加大合规投入;二是云计算、大数据、物联网等新技术的应用普及,催生了新的安全需求;三是关键信息基础设施保护力度加强,带动了政府、金融、能源等重点行业的采购。信息安全设备作为硬件基础设施,在整体市场中占据重要份额,销售额稳步提升。
二、竞争格局:多元竞争,集中度逐步提升
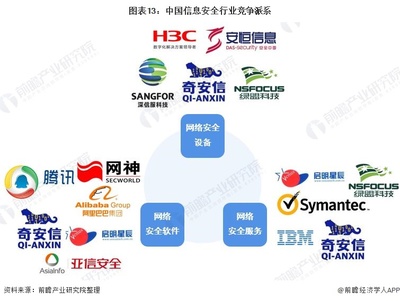
从业来看,中国信息安全市场参与者众多,包括综合型安全厂商、细分领域专业厂商以及新兴安全企业。整体竞争格局呈现以下特点:
- 头部厂商优势明显:奇安信、启明星辰、深信服等企业在多个细分市场占据领先地位,通过持续研发投入和并购整合扩大份额。
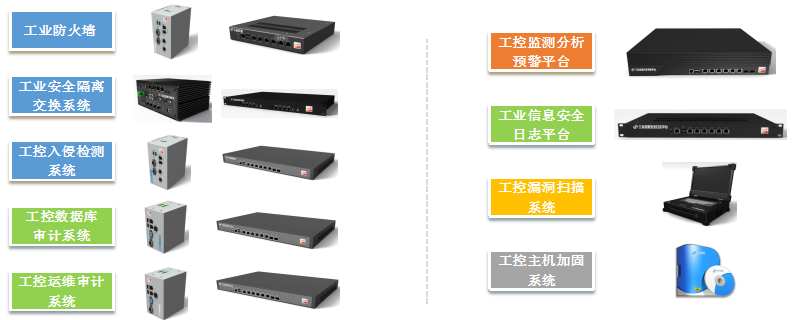
- 细分领域竞争激烈:在防火墙、入侵检测、数据加密等传统设备领域,市场趋于成熟,价格竞争较为激烈;而在云安全、工控安全等新兴领域,专业厂商迅速崛起。
- 行业集中度逐步提升:随着监管趋严和客户对整体解决方案的需求增加,具备综合服务能力的厂商更受青睐,市场资源向头部企业倾斜。
三、信息安全设备销售分析
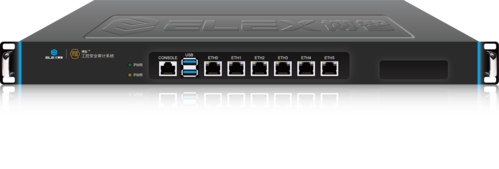
信息安全设备是构建安全防御体系的基础。2022年,设备销售市场呈现以下趋势:
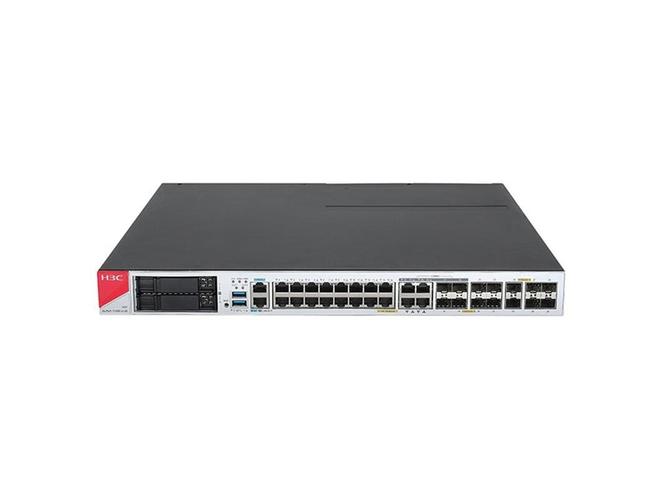
- 传统设备稳定增长:防火墙、UTM(统一威胁管理)、IDS/IPS等传统安全设备仍是企业采购的重点,但增速放缓,市场趋向饱和。
- 新兴设备需求旺盛:随着云化、移动化办公的普及,云安全网关、零信任接入设备、数据防泄漏(DLP)等新兴设备销售增长迅速。
- 服务化模式兴起:安全设备即服务(SECaaS)模式逐渐流行,客户更倾向于按需订阅的安全服务,而非一次性购买硬件设备,这对传统设备销售模式形成挑战。
- 国产化替代加速:在信创政策推动下,国产安全设备在政府、国企等领域的采购比例显著提升,为本土厂商带来机遇。
四、发展趋势展望
中国信息安全行业将呈现以下趋势:
- 政策法规驱动持续:数据安全、个人信息保护等监管要求将更加细化,推动企业持续增加安全投入。
- 技术融合创新:人工智能、大数据分析与安全技术的融合将催生智能化安全产品,例如AI驱动的威胁检测与响应设备。
- 安全左移与整体防御:安全建设从被动防御转向主动防御,注重DevSecOps和整体安全运营,设备销售将更加注重与平台的协同。
- 云化与服务化:随着云计算普及,云原生安全设备和安全服务模式将成为主流,硬件设备销售占比可能逐步下降,但价值向软件和服务转移。
- 全球化布局:头部安全厂商将加速海外市场拓展,输出中国安全方案。
2022年是中国信息安全行业深化发展的一年。市场规模持续扩大,竞争格局日益清晰,信息安全设备销售在传统与新兴领域并进。面对行业需把握政策与技术机遇,以创新驱动发展,筑牢数字时代的安全屏障。
如若转载,请注明出处:http://www.ktmjgy.com/product/27.html
更新时间:2026-10-28 08:53:51